

بهترین روش های حفظ ارزش پول در برابر تورم
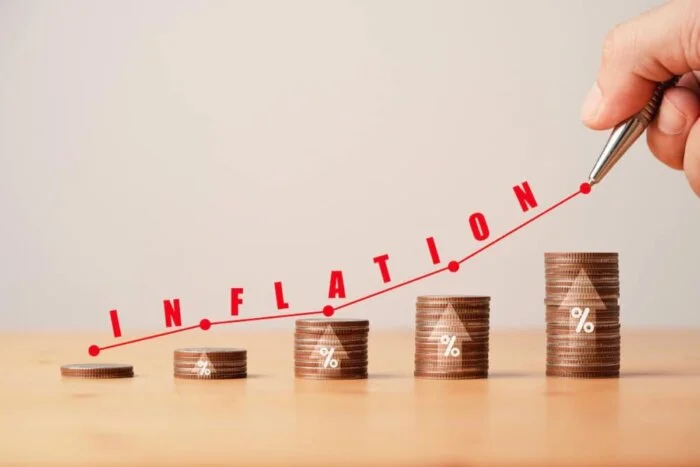
تورم مزمن و نوسانات اقتصادی طی دهههای اخیر، مفهوم حفظ ارزش پول در برابر تورم را به یکی از دغدغههای اصلی فعالان اقتصادی، مدیران سرمایهگذاری و حتی کاربران حرفهای حوزه فناوری مالی تبدیل کرده است. براساس گزارش سال ۲۰۲۳ صندوق بینالمللی پول (IMF)، اقتصادهای نوظهور بیشترین فشار کاهش قدرت خرید را تجربه کردهاند و طبق برآورد مرکز پژوهشهای مجلس، نرخ تورم سالانه در ایران در سالهای اخیر از مرز ۴۰ درصد نیز فراتر رفته است. در چنین شرایطی، یافتن بهترین روش های حفظ ارزش پول دیگر یک انتخاب نیست؛ ضرورتی راهبردی برای جلوگیری از کاهش سرمایه و تضمین امنیت مالی به شمار میرود.
کارشناسان حوزه اقتصاد معتقدند راهکارهای سنتی مانند نگهداری نقدینگی یا سپردههای بانکی، نهتنها موجب رشد سرمایه نمیشود، بلکه زمینه افت ارزش پول را نیز فراهم میکند. در مقابل، توسعه فناوریهای مالی (FinTech)، ابزارهای نوین سرمایهگذاری و داراییهای هوشمند، چشمانداز جدیدی از راه های حفظ ارزش پول ارائه دادهاند.
این مقاله با نگاهی تحلیلی و مبتنی بر داده، به بررسی بهترین روش های حفظ ارزش پول در شرایط تورمی پرداخته و با تکیه بر تحلیلهای اقتصادی و فناوریمحور، راهکارهایی کارآمد و قابل اجرا ارائه میکند.
سرمایهگذاری در بازار سرمایه ( بورس و صندوقها )
سرمایهگذاری در بازار سرمایه از مهمترین و کارآمدترین گزینهها در میان بهترین روشهای حفظ ارزش پول محسوب میشود. در شرایطی که تورم مداوم باعث کاهش قدرت خرید میشود، انتقال داراییها از حالت نقدی به داراییهای سرمایهای، یک ضرورت هوشمندانه است. بازار بورس و صندوق های سرمایه گذاری با ارائه ابزارهای متنوع معاملاتی و نظارت مقرراتی، زمینهای شفاف و ساختاریافته برای حفظ ارزش پول در برابر تورم فراهم میکنند.
البته سرمایهگذاری مستقیم در بورس نیازمند دانش تحلیلی و آمادگی روانی برای مواجهه با نوسانات بازار است. مزیت اصلی بورس نسبت به بازارهای سنتی، امکان مشارکت هوشمندانه در رشد شرکتها و بهرهگیری از سود ترکیبی است؛ اما ریسکهای سیستماتیک، شوکهای سیاسی و رفتار هیجانی معاملهگران از چالشهای جدی این بازار بهشمار میروند. در مقابل، صندوق های سرمایهگذاری – بهویژه صندوقهای سهامی، مختلط و درآمد ثابت – گزینهای مناسب برای سرمایهگذارانی هستند که علاقهمند به مدیریت غیرمستقیم سرمایه با ریسک کنترلشدهاند.
سرمایه گذاری در بورس مناسب چه کسانی است؟
این شیوه سرمایهگذاری برای گروههای مشخصی از سرمایهگذاران کارآمدتر است:
- افرادی که به بازدهی بالاتر از سپرده بانکی نیاز دارند
- کسانی که استراتژی میانمدت و بلندمدت دارند
- افرادی که توانایی پذیرش ریسک متوسط یا بالا را دارند
- سرمایهگذارانی که مایلند از طریق صندوقها مدیریت حرفهای را تجربه کنند
سرمایهگذاری در طلا و ارز؛ مزایا و ریسکها
سرمایه گذاری در طلا و ارز یکی از پرکاربردترین و شناختهشدهترین راه های حفظ ارزش پول در اقتصادهای تورمی به شمار میرود. طلا در ادبیات اقتصادی بهعنوان «پناهگاه امن سرمایه» شناخته میشود و در دورههای بیثباتی اقتصادی، جریان نقدینگی به سمت آن افزایش مییابد. طبق گزارش شورای جهانی طلا (WGC)، طلا در دهه گذشته در برابر افت ارزش پول عملکرد قابل قبولی داشته و همبستگی معکوسی با نرخ تورم جهانی نشان داده است. بههمین دلیل، بسیاری از کارشناسان مالی توصیه میکنند درصدی از سبد سرمایهگذاری افراد به طلا یا ابزارهای مبتنی بر آن اختصاص یابد تا حفظ ارزش پول در برابر تورم تضمین شود.
با وجود این مزایا، خرید فیزیکی طلا و ارز معایب قابل توجهی دارد. ریسک سرقت و هزینه نگهداری، مشکلات نقلوانتقال، نبود شفافیت در قیمتگذاری بازار آزاد و احتمال خرید محصولات تقلبی از چالشهای سرمایهگذاری فیزیکی هستند. علاوه بر این، ورود هیجانی به بازار ارز و دنبالهروی از شایعات اقتصادی میتواند به افت شدید سرمایه منجر شود. به همین دلیل بازارهای مالی نوین، گزینههای جایگزین امنتری معرفی کردهاند. صندوقهای طلا (Gold ETF)، گواهی سپرده طلا در بورس کالا و اوراق مشتقه مبتنی بر طلا از جمله ابزارهای سرمایهگذاری مدرن هستند که امکان کسب بازدهی از طلا را بدون نیاز به نگهداری فیزیکی فراهم میکنند.
سرمایه گذاری در طلا مناسب چه کسانی است؟
این روش برای سرمایهگذارانی مناسب است که بهدنبال ایجاد سپری دفاعی در برابر تورم هستند و میخواهند بخشی از پرتفوی خود را به داراییهای امن اختصاص دهند. همچنین افرادی که توان تحلیل تکنیکال بازار ارز و مدیریت ریسک نوسانات کوتاهمدت را دارند، میتوانند از این روش برای بهترین روشهای حفظ ارزش پول در شرایط اقتصادی متلاطم بهرهبرداری کنند.
سرمایهگذاری در ملک و املاک
سرمایهگذاری در بازار ملک و املاک یکی از سنتیترین و در عین حال رایجترین راه های حفظ ارزش پول در برابر تورم در اقتصاد ایران و بسیاری از کشورهای در حال توسعه است. تجربه تاریخی نشان میدهد که داراییهای فیزیکی، بهویژه زمین و مسکن، در دورههای تورمی عملکرد بهتری نسبت به پول نقد و سپردههای بانکی داشتهاند. بر اساس گزارش مرکز آمار ایران، میانگین بازدهی سرمایهگذاری در بخش مسکن طی یک دهه اخیر در برخی کلانشهرها بیش از سه برابر نرخ تورم رسمی بوده است. همین ویژگی باعث شده است که کارشناسان اقتصادی، ملک را یکی از بهترین روش های حفظ ارزش پول در افق سرمایهگذاری بلندمدت بدانند.
با این حال، سرمایهگذاری در املاک چالشهای جدی نیز دارد. نقدشوندگی پایین از مهمترین ریسکهای این بازار است؛ تبدیل ملک به نقدینگی ممکن است هفتهها یا حتی ماهها زمان ببرد. علاوه بر این، هزینههای جانبی مانند مالیات نقلوانتقال، عوارض شهرداری، هزینه نگهداری ملک و استهلاک باعث کاهش سود خالص سرمایهگذار میشوند. از سوی دیگر، نبود شفافیت قیمتی، وابستگی شدید به شرایط سیاسی و وجود معاملات غیررسمی نیز از ریسکهای ساختاری این بازار به شمار میروند.
سرمایه گذاری در ملک مناسب چه کسانی است؟
سرمایهگذاری در املاک برای افرادی مناسب است که افق سرمایهگذاری بلندمدت دارند، به دنبال امنیت سرمایه و پوشش تورمی هستند و توان تأمین سرمایه اولیه نسبتاً بالا را دارند. همچنین کسانی که قصد اجارهدهی و ایجاد درآمد پایدار دارند نیز میتوانند این گزینه را بهعنوان بخشی از سبد سرمایهگذاری خود انتخاب کنند.
اهمیت سبد سرمایه گذاری متنوع
در شرایط اقتصادی متغیر و تورمی، هیچ دارایی بهتنهایی قادر به محافظت کامل از سرمایه نیست. تجربه بازارهای مالی نشان داده است که تنوعبخشی به پرتفوی یکی از اصول بنیادین مدیریت سرمایه و از بهترین راه های حفظ ارزش پول محسوب میشود. ترکیب هوشمندانه داراییها – مانند سهام، صندوقهای سرمایهگذاری، طلا، ارز، املاک و حتی ابزارهای فناورانه نظیر رمزارزهای کمریسک – میتواند ریسک را کنترل و بازدهی را در افق زمانی میان مدت و بلند مدت پایدار کند.
گزارش سال ۲۰۲۳ موسسه مورنینگاستار (Morningstar) تأکید میکند که پرتفویهای متنوع، بهطور متوسط ۳۰ درصد ریسک کمتری نسبت به پرتفویهای تکدارایی دارند. از منظر مدیریت سرمایه، هدف صرفاً کسب سود نیست؛ بلکه حفظ ارزش پول در برابر تورم و محافظت از سرمایه در برابر شوکهای اقتصادی نیز اهمیت دارد. در نتیجه، سرمایهگذاران حرفهای توصیه میکنند تخصیص داراییها بر اساس سطح ریسکپذیری، اهداف مالی و بازه زمانی سرمایهگذاری انجام شود. سبد سرمایه گذاری متنوع ، نه تنها امنیت مالی ایجاد میکند، بلکه راهی پایدار برای حرکت هوشمندانه در فضای اقتصادی پرنوسان امروز است.